27
Octoberคนวัย 20, 30 และ 40 มักผิดพลาดเรื่องเงินอะไรบ้าง
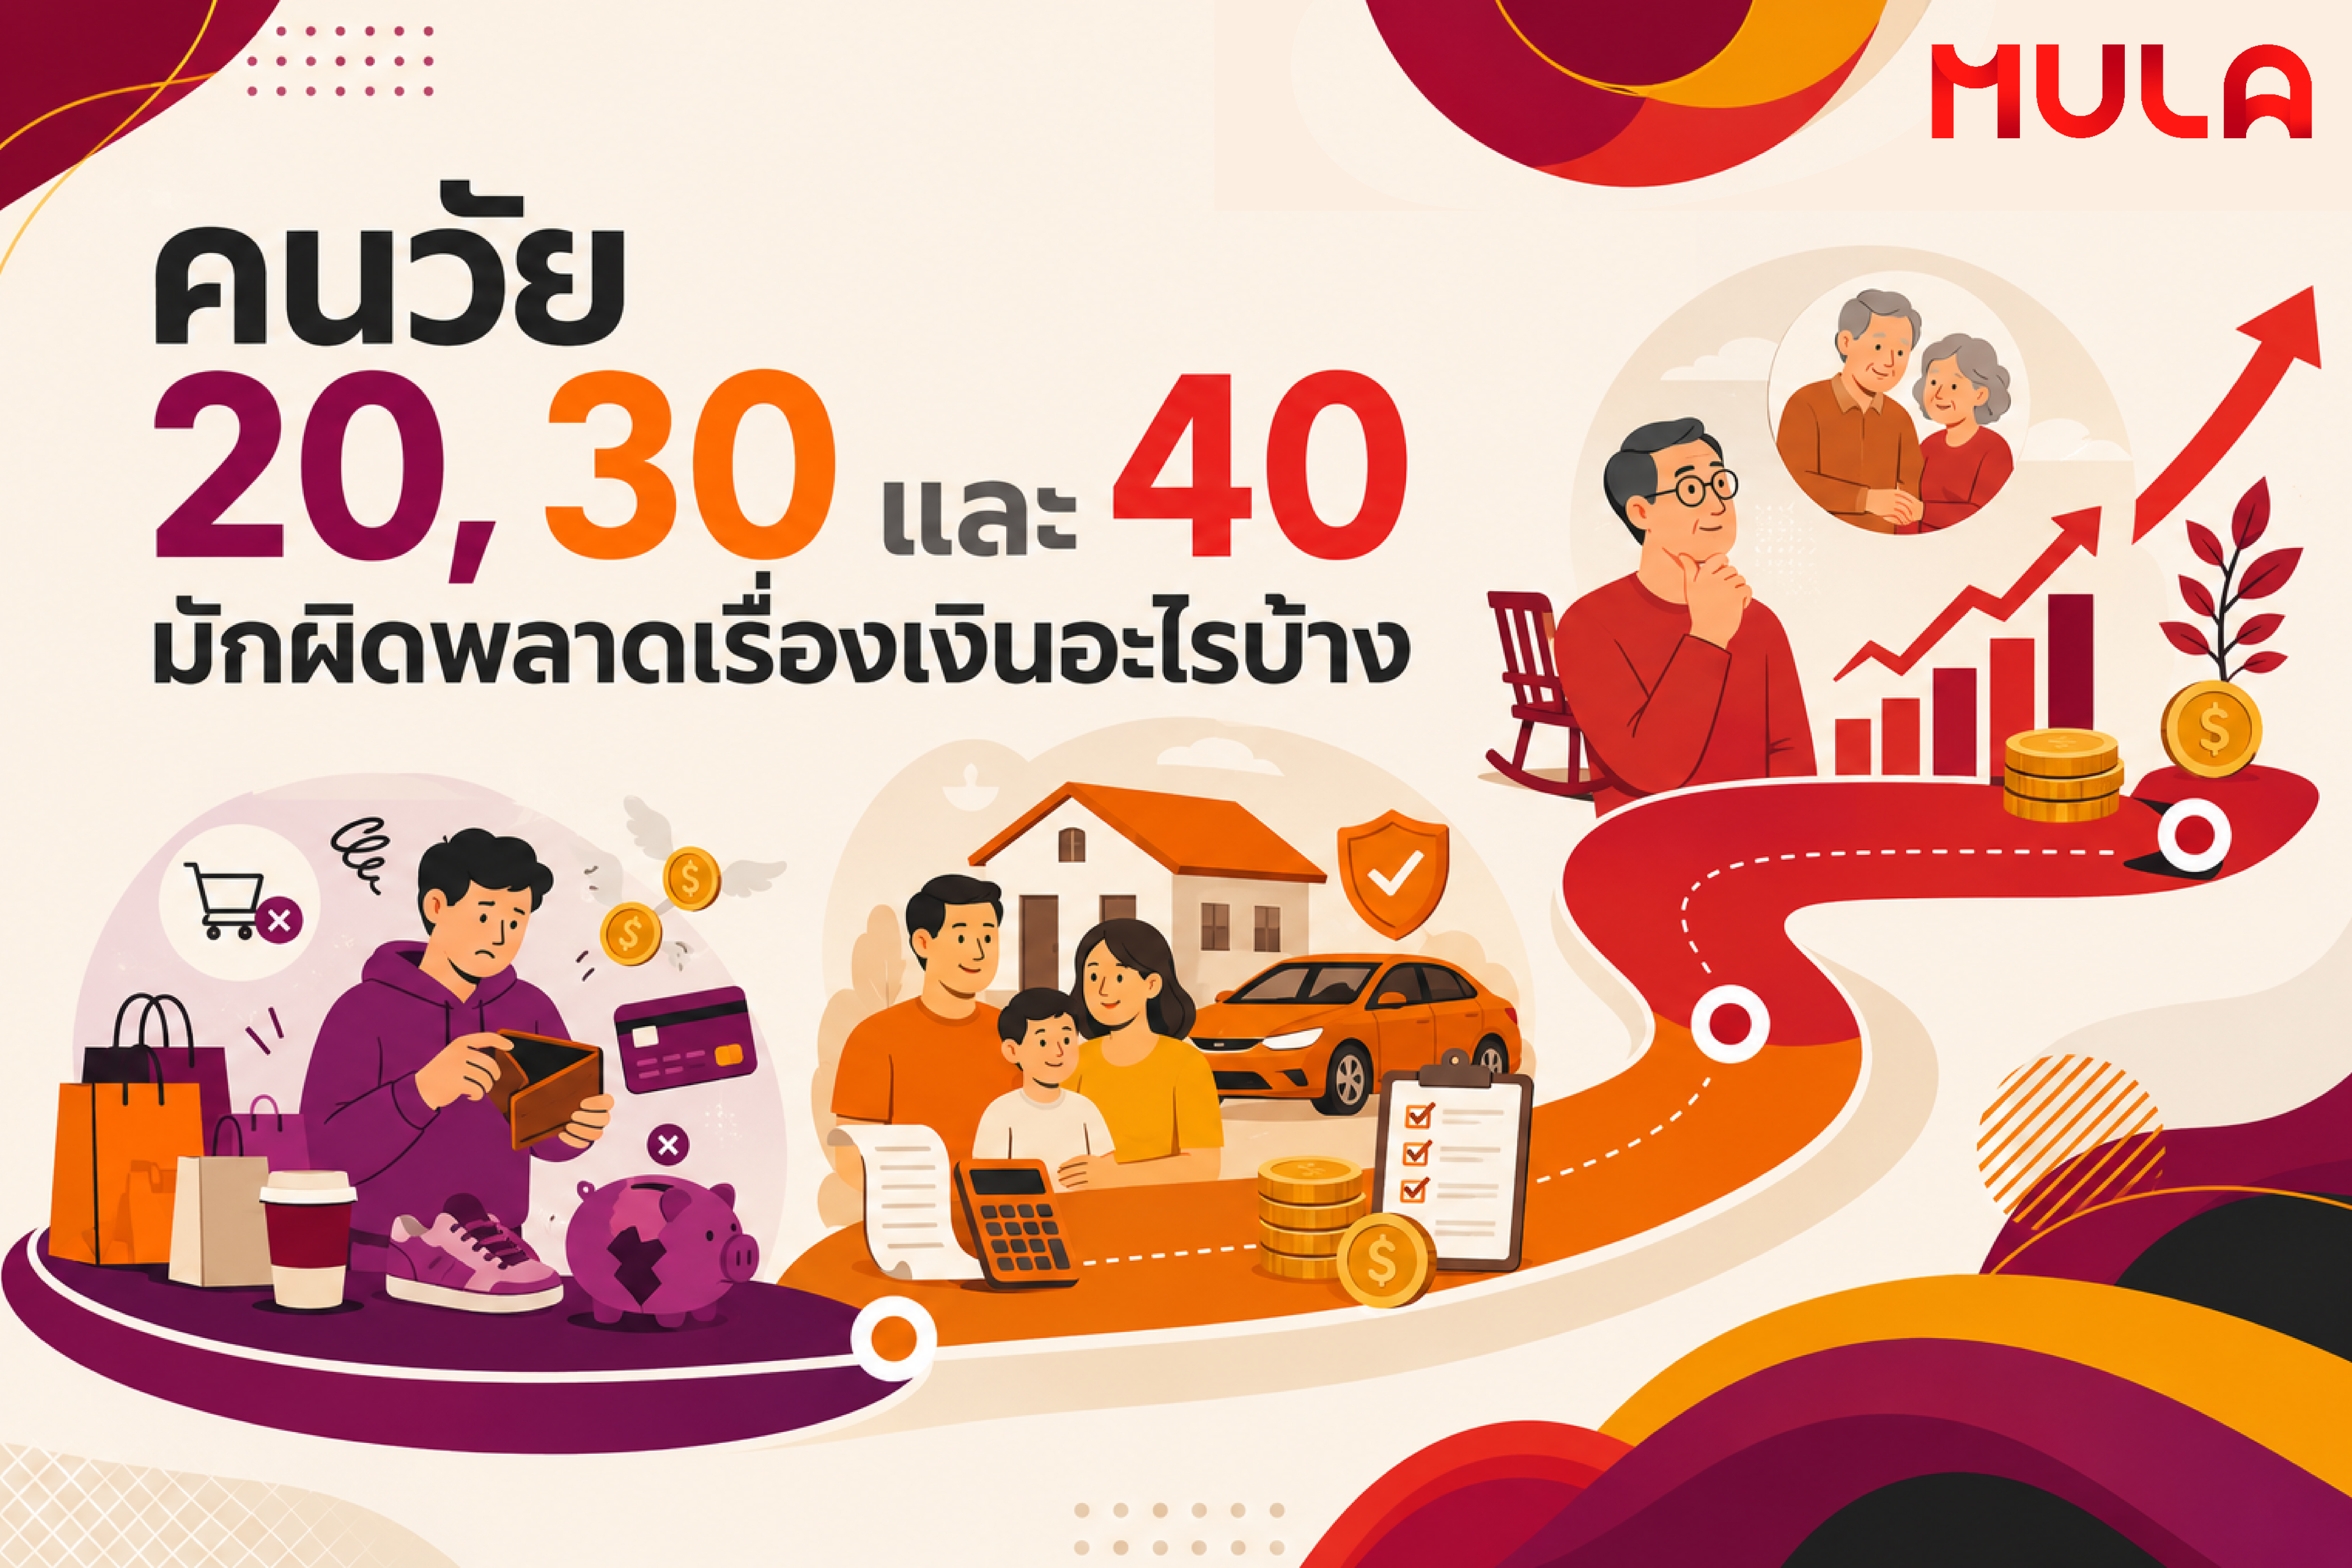
เพื่อน ๆ เคยสังเกตไหมว่า พอสิ้นเดือนทีไร เงินในบัญชีแทบไม่เหลือ ทั้ง ๆ ที่ก็ทำงานหนักมาตลอดเดือน? หรือบางทีก็แปลกใจว่า ทำไมรายได้เพิ่มขึ้นทุกปี แต่รู้สึกไม่มีเงินเหลือเก็บสักที? จะให้พูดง่าย ๆ ก็คือ... ปัญหานี้ไม่ได้เกิดจากรายได้น้อยเสมอไป แต่เกิดจากความผิดพลาดทางการเงินที่แอบเกิดขึ้นซ้ำ ๆ โดยที่เราไม่รู้ตัว และที่น่าแปลกใจคือ แต่ละวัยก็มีความผิดพลาดเฉพาะตัวต่างกันไป มูลาจึงอยากพาเพื่อน ๆ มาดูกันว่า วัย 20, 30 และ 40 มักพลาดเรื่องอะไร และจะแก้ไขยังไงได้ก่อนที่จะสายเกินไป
วัย 20: ใช้เงินก่อน แล้วค่อยคิดทีหลัง
วัย 20 คือช่วงที่เพิ่งเริ่มทำงาน มีรายได้เป็นของตัวเองครั้งแรก รู้หรือไม่ว่า? นี่แหละคือช่วงที่ “ดอกเบี้ยทบต้น” ทำงานให้เราได้มากที่สุด แต่หลายคนกลับมองข้ามไป
- ไม่มีกองทุนฉุกเฉิน
หลายคนวัย 20 ไม่เคยคิดถึงเรื่องนี้ พอเกิดเหตุไม่คาดฝัน เช่น ป่วย หรือตกงาน ก็ต้องกู้ยืมเงิน ซึ่งทำให้เป็นหนี้โดยไม่จำเป็น ผู้เชี่ยวชาญแนะนำให้เก็บเงินสำรองไว้อย่างน้อย 3–6 เดือนของรายจ่าย
- ใช้จ่ายเกินรายได้
เงินเดือน 15,000–20,000 บาท แต่ค่าใช้จ่ายดันเกินทุกเดือน ไม่ว่าจะเป็นค่าคาเฟ่ ค่าเสื้อผ้า หรือค่าสังสรรค์ ลองจดรายจ่ายไว้ดูสัก 1 เดือน แล้วจะตกใจว่าเงินหายไปไหนบ้าง
- ผัดวันประกันพรุ่งเรื่องออม
หลายคนคิดว่า “เดี๋ยวค่อยเก็บตอนอายุ 30” ก็ยังไม่สาย ยังมีเวลาในการเก็บเงินก่อนเกษียณอีกมาก ข้อมูลจาก สมาคมนักวางแผนการเงินไทย (TFPA) ให้ตัวอย่างที่น่าสนใจคือ ถ้าเราต้องการมีเงิน 10 ล้านเมื่ออายุ 60 ปี หากเริ่มเก็ยบเงินตั้งแต่อายุ 20 ต้องเก็บเงินปีละ 82,000 บาท แต่ถ้าเริ่มวัย 30 ต้องเก็บเพิ่มเป็น 150,000 บาท และวัย 40 ต้องเก็บถึง 302,000 บาทต่อปี เลขทั้งหมดนี้เป็นเลขประมาณการณ์ เมื่อเก็บเงินและลงทุนเงินต่อเนื่องให้ได้ผลตอบแทน 5% ต่อปีด้วยนะ เห็นไหมละว่า ยิ่งออมเงินเร็วก็ยิ่งดี
วิธีแก้ง่าย ๆ ที่เริ่มได้เลยของคนวัยนี้คือ เปิดบัญชีออมทรัพย์แยกต่างหาก แล้วตั้งโอนอัตโนมัติทันทีที่ได้รับเงินเดือน เพียงแค่ 10% ของรายได้ก็เป็นจุดเริ่มต้นที่ดีแล้ว
วัย 30: ภาระเพิ่ม แต่ลืมวางแผน
ทีนี้มาดูกันว่าวัย 30 เจอปัญหาอะไร ช่วงนี้หลายคนเริ่มมีครอบครัว ผ่อนบ้าน ผ่อนรถ รายได้อาจเพิ่มขึ้น แต่รายจ่ายก็เพิ่มตามไปพร้อมกัน เริ่มเห็นภาพกันแล้วใช่ไหม?
- ผ่อนบ้านหรือรถเกินกำลัง
หลักการที่นักวางแผนการเงินแนะนำคือ ค่าผ่อนรวมทุกอย่างไม่ควรเกิน 40% ของรายได้ต่อเดือน แต่หลายคนกลับใช้ไปถึง 60–70% ทำให้แทบไม่มีเงินเหลือออมหรือลงทุน หรือบางทีเราไม่ได้นึกถึงค่าใช้อื่น ๆ ที่อาจเกี่ยวข้องมาด้วน เช่น นอกจากจากค่างวดรถยังต้องมีค่าซ่อมบำรุง ค่า พรบ. ค่าประกันภัยรถยนต์ เป็นต้น เพราะฉะนั้นคิดให้ถี่ถ้วนก่อนเป็นหนี้ก่อนใหญ่ด้วยนะ
- ไม่มีประกันสุขภาพหรือประกันชีวิต
วัย 30 เหมาะแก่การซื้อประกันอย่างมาก เพราะหากแก่ตัวไปมากกว่านี้ หรือเกิดมีโรคภัยขึ้นมา ค่าเบี้ยประกันก็มีแต่จะสูงมากยิ่งขึ้น หลายคนคิดว่า “ยังแข็งแรงดีอยู่” ถ้าเกิดเจ็บป่วยหนักหรือเสียชีวิตกะทันหัน หากเรามีสมาชิกในครอบครัวที่ต้องดูแล ครอบครัวจะลำบากไม่น้อย
- ไม่เริ่มลงทุน
ฝากเงินธนาคารอย่างเดียวอาจไม่พอรับมือกับเงินเฟ้อ ลองเริ่มต้นกับ กองทุนรวม หรือ SSF/RMF ที่ยังได้สิทธิลดหย่อนภาษีด้วย ไม่ต้องรู้มากก็ลงทุนได้
วิธีแก้ง่าย ๆ เริ่มได้เลยของคนวัยนี้คือ ทบทวนภาระหนี้ทั้งหมด และวางงบประมาณรายเดือนให้ชัดเจน จัดสรรค์สัดส่วนตามสูตร 50-30-20 คือ ค่าใช้จ่ายจำเป็น 50% ใช้จ่ายส่วนตัว 30% และออม/ลงทุน 20% รวมทั้งหากผลิตภัณฑ์ทางการเงินที่สามารถคอบแทนเราได้อย่างสมน้ำสมเนื้อนะ
วัย 40: เริ่มสาย แต่ยังทัน ถ้าเริ่มเดี๋ยวนี้
วัย 40 บางคนเพิ่งตื่นตัวเรื่องการเงิน แล้วรู้สึกว่าสายเกินไปแล้ว ถ้าคิดแบบนี้ เราอาจจะท้อใจ ไม่มีแรงในการออมเพื่อการเกษียณนะ มูลาขอบอกว่า ยังไม่สาย เพียงแต่ต้องเริ่มจริงจังตั้งแต่ตอนนี้
- ไม่มีแผนเกษียณที่ชัดเจน
วัย 40 มีเวลาออมได้อีก 15–20 ปีก่อนเกษียณ ซึ่งยังเพียงพอถ้าเริ่มลงทุนอย่างจริงจัง กองทุน RMF เป็นตัวเลือกที่น่าสนใจเพราะช่วยลดหย่อนภาษีและล็อกเงินไว้ใช้ตอนเกษียณ
- ดูแลพ่อแม่โดยไม่วางแผน
คนวัย 40 หลายคนต้องดูแลพ่อแม่สูงอายุ ซึ่งเป็นเรื่องดี แต่ถ้าไม่วางแผนค่าใช้จ่ายล่วงหน้า อาจกระทบเงินออมเกษียณของตัวเองได้มาก ลองพูดคุยกับพ่อแม่เรื่องแผนสุขภาพและประกันชีวิตล่วงหน้า
- รายจ่ายพองตามรายได้
พอเงินเดือนขึ้น ก็อัปเกรดรถ อัปเกรดบ้าน อัปเกรดทุกอย่าง เพื่อน ๆ อาจคิดว่า เงิน 1,000 บาทที่จ่ายเพิ่มขึ้นในแต่ละเดือน ไม่ว่าจะเป็นค่ากาแฟแก้วโปรดหรือค่าสมัครแอปเพิ่มอีกเจ้า ดูเป็นเงินก้อนเล็ก ๆ ที่ไม่น่ามีผลอะไร แต่ถ้าเราเอาเงินก้อนนี้ไปลงทุนแบบสม่ำเสมอแทนการใช้จ่าย ด้วยผลตอบแทนเฉลี่ยประมาณ 7% ต่อปี เป็นเวลา 25 ปี ดอกเบี้ยทบต้นจะทำให้เงินก้อนนี้เติบโตกลายเป็นกว่า 810,000 บาทเลยทีเดียว นี่แหละคือสิ่งที่เรียกว่า "ค่าเสียโอกาส" เงินไม่ได้หายไปไหน แต่มันคือเงินอนาคตที่เราเลือกไม่ให้มันงอกเงยนั่นเอง
วิธีแก้ง่าย ๆ เริ่มได้เลยของคนวัยนี้คือ นัดพบนักวางแผนการเงินเพื่อประเมินสถานการณ์จริง และตั้งเป้าหมายเกษียณให้ชัดเจน ว่าอยากมีเงินเดือนละเท่าไรหลังเกษียณ แล้วคำนวณย้อนกลับมาว่าต้องออมเดือนละเท่าไร
ไม่ว่าวัยไหน เริ่มได้เลยวันนี้
เริ่มเห็นภาพกันแล้วใช่ไหม ว่าความผิดพลาดทางการเงินมักไม่ใช่เรื่องใหญ่โต แต่เป็นนิสัยเล็ก ๆ ที่สะสมมาจนทำให้อนาคตทางการเงินสั่นคลอน ไม่ว่าจะวัย 20 ที่เพิ่งเริ่มต้น วัย 30 ที่กำลังสร้างครอบครัว หรือวัย 40 ที่เริ่มมองเห็นเส้นชัย สิ่งสำคัญที่สุดคือ “เริ่มทำวันนี้” ดีกว่าวางแผนแบบสมบูรณ์แบบแต่ไม่ได้เริ่มเสมอ
มูลาเชื่อว่าเพื่อน ๆ ทุกคนมีความสามารถในการจัดการการเงินของตัวเองได้ดีขึ้น ไม่ว่าจะเริ่มต้นจากจุดไหนก็ตาม ลองเริ่มจากสิ่งเล็ก ๆ ที่ทำได้เลยวันนี้ เช่น จดรายจ่ายสักหนึ่งสัปดาห์ หรือเปิดบัญชีออมทรัพย์แยกแค่หนึ่งบัญชี แค่นี้ก็เป็นก้าวแรกที่ดีมากแล้วเลยนะ
ขอบคุณข้อมูลจาก
https://www.tfpa.or.th/Article/Detail/848
https://aommoney.com/8-financial-skills-should-do-before-30-years-old-26062023/
https://vinsure.viriyah.co.th/blog/invest-what-at-each-age
https://www.mtl-insure.com/article/อาย-25-34-วยวาวน/
https://gobankingrates.com/money/financial-planning/money-moves-for-every-life-stage/
บทความ: MULA Learning
รูปประกอบ: MULA Learning